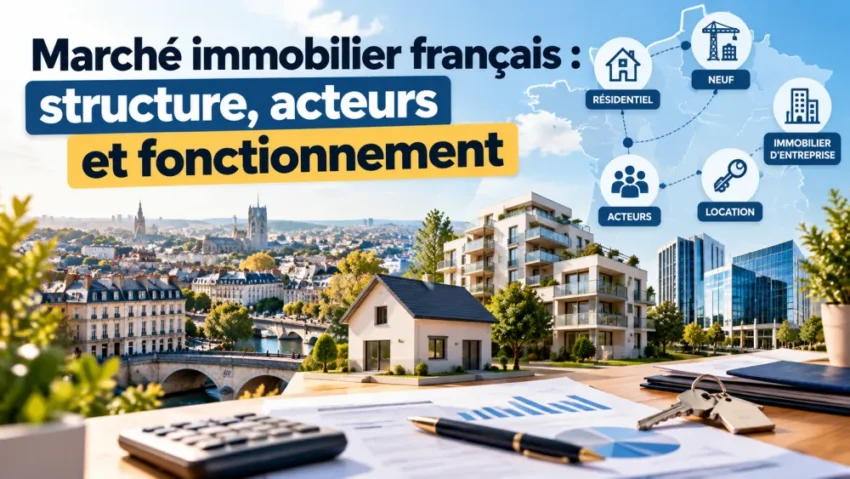
Le marché immobilier français ne se résume pas aux prix des maisons ou des appartements. C’est un ensemble structuré, avec plusieurs segments, des acteurs différents et des règles qui influencent chaque décision. Pour acheter, vendre, louer ou investir, il faut comprendre qui fait quoi, à quel moment, et pourquoi certains projets avancent vite tandis que d’autres bloquent.
Le plus simple est de voir ce marché comme un système à plusieurs étages. Le résidentiel, le neuf, l’ancien, la location et l’immobilier d’entreprise n’obéissent pas aux mêmes logiques. Le crédit, les taux d’intérêt, la réglementation et les outils numériques modifient aussi les équilibres. Ce guide vous donne une lecture claire et pratique pour mieux vous repérer.
Le marché immobilier français, c’est quoi au juste ?
Le marché immobilier français désigne l’ensemble des échanges liés aux logements, aux locaux professionnels, aux terrains et aux droits associés. Il couvre la vente, l’achat, la location, la construction et la gestion des biens. En pratique, il relie les ménages, les investisseurs, les professionnels et les financeurs autour d’un même actif, la pierre.
Ce marché a une particularité forte. Il dépend à la fois de la situation économique, du niveau des taux, des revenus, de l’offre disponible et des règles publiques. Un logement n’est donc jamais seulement un bien de consommation. C’est aussi un placement, un usage quotidien, un support d’épargne et parfois un outil de travail ou de rendement.
Un marché local, mais aussi national
On parle souvent du marché immobilier français comme s’il s’agissait d’un bloc unique. En réalité, il fonctionne par zones. Les prix, les délais de vente, la demande locative et les marges de négociation varient fortement entre Paris, les métropoles, les villes moyennes et les zones rurales.
Cette dimension locale compte énormément pour les acheteurs et les vendeurs. Un bien peut être très recherché dans un secteur et rester longtemps sur le marché dans un autre. C’est pour cela qu’une bonne lecture immobilière doit toujours commencer par l’emplacement, le type de bien et le niveau de tension du secteur.
Un marché d’usage et de valeur
Le logement répond d’abord à un besoin essentiel. Il faut habiter, se loger, se déplacer, télétravailler parfois, et recevoir. Mais le marché immobilier français est aussi un marché de valeur. Un bien peut prendre ou perdre de l’intérêt selon sa performance énergétique, sa luminosité, son confort, son extérieur ou sa capacité à séduire un acquéreur.
C’est là que l’immobilier devient plus complexe qu’un simple achat courant. Une décision ne se prend pas seulement sur le coup de cœur. Elle dépend aussi du financement, des travaux, de la fiscalité, de la location possible et des perspectives de revente.
Les grands segments du marché immobilier français
Le marché se découpe en plusieurs sous-ensembles. Les comprendre permet de lire les mouvements du secteur sans mélanger des réalités très différentes. Entre un appartement ancien à rénover, un logement neuf vendu sur plan et un immeuble de bureaux, les mécanismes ne sont pas les mêmes.
Pour un particulier, cette distinction aide à mieux cibler sa recherche. Pour un investisseur, elle permet aussi d’évaluer le risque, la liquidité du bien et le potentiel de rendement. Chaque segment a ses propres contraintes, ses usages et ses cycles.
| Segment | Logique principale | Points de vigilance | Public concerné |
|---|---|---|---|
| Résidentiel | Se loger, acheter ou louer | Prix, financement, qualité du bien | Particuliers et investisseurs |
| Neuf | Construction et conformité aux normes récentes | Délais, prix, disponibilité, commercialisation | Accédants et investisseurs |
| Ancien | Biens existants à usage immédiat ou à rénover | Travaux, diagnostics, performance énergétique | Particuliers et marchands de biens |
| Location | Occupation contre loyer | Tension locative, rentabilité, réglementation | Locataires et bailleurs |
| Immobilier d’entreprise | Usage professionnel et rendement locatif | Vacance, solvabilité, usage du local | Entreprises et investisseurs spécialisés |
Le résidentiel, cœur du marché pour les ménages
Le résidentiel regroupe les logements occupés par leurs propriétaires ou loués à des particuliers. C’est le segment le plus visible, car il touche directement la vie quotidienne. On y trouve les appartements, les maisons, les résidences principales et secondaires, ainsi que les biens destinés à la location classique.
Dans ce segment, la valeur perçue dépend beaucoup de la qualité d’usage. La luminosité, le calme, le plan, le rangement, l’état général et le quartier pèsent souvent autant que la surface. Un logement bien pensé se vend ou se loue plus facilement qu’un bien simplement plus grand.
Le neuf, plus normé mais pas toujours plus simple
L’immobilier neuf attire pour ses performances récentes, ses garanties et ses normes. Il rassure souvent les acheteurs qui veulent limiter les travaux et éviter les mauvaises surprises. En contrepartie, il peut être plus cher à l’achat et parfois plus long à obtenir, selon l’avancement du programme.
Le neuf répond aussi à des impératifs de production, d’autorisations et de commercialisation. Quand la demande se tasse ou quand le financement devient moins favorable, le secteur est vite sous pression. Les signaux de reprise ne suffisent pas toujours à effacer plusieurs années de tension sur la production.
L’ancien, plus accessible mais plus hétérogène
L’ancien représente souvent une alternative plus souple pour les ménages. Il est plus abondant, plus central et parfois plus accessible à l’achat. En revanche, il demande davantage d’attention sur les diagnostics, l’isolation, l’électricité, l’humidité, le chauffage et les éventuels travaux.
Ce segment est très sensible à l’écart entre prix affiché et coût réel du projet. Un logement ancien peut sembler abordable sur le papier, puis devenir plus lourd une fois ajoutés les travaux et les frais. À l’inverse, un bien bien situé et bien entretenu peut garder une vraie attractivité.
La location, un marché à part entière
La location n’est pas seulement un mode d’occupation. C’est aussi un marché avec ses tensions, ses arbitrages et ses contraintes. Dans les zones les plus demandées, l’offre manque souvent. Ailleurs, la concurrence entre bailleurs peut être plus forte et les délais de vacance plus longs.
Pour un locataire, le bon logement combine budget, localisation, confort et sécurité. Pour un propriétaire bailleur, la question porte sur la rentabilité, la stabilité du locataire, l’entretien du bien et le respect du cadre légal. Les attentes ne sont donc pas les mêmes de part et d’autre.
L’immobilier d’entreprise, un univers différent
L’immobilier d’entreprise regroupe les bureaux, les commerces, les locaux d’activité, les entrepôts et certains actifs tertiaires. Ici, le raisonnement repose moins sur l’usage familial que sur la productivité, l’emplacement économique et la qualité de l’occupation.
Ce segment dépend fortement de la santé des entreprises, du télétravail, des flux commerciaux et des besoins logistiques. Un local vacant coûte plus cher qu’un logement vide, car il peut rapidement peser sur la rentabilité. Le marché professionnel est donc plus technique et plus segmenté.
Qui fait fonctionner le marché immobilier français ?
Le marché repose sur une chaîne d’acteurs complémentaires. Chacun intervient à une étape précise. Un acquéreur n’entre pas seul dans un système abstrait. Il croise presque toujours un vendeur, un intermédiaire, un notaire, une banque et parfois un artisan, un gestionnaire ou un investisseur.
Cette organisation explique pourquoi une transaction peut avancer vite ou, au contraire, prendre du retard. Le marché immobilier français fonctionne bien lorsque les acteurs sont coordonnés. Dès qu’un maillon bloque, le calendrier se décale, le coût peut monter et la décision devient plus difficile à prendre.
Les particuliers, première force du marché
Les ménages restent au cœur du système. Ils achètent pour habiter, pour transmettre, pour préparer leur retraite ou pour louer. Leurs décisions dépendent de leur capacité d’emprunt, de leur situation familiale, de leurs revenus et de leurs attentes de confort.
Les vendeurs particuliers jouent aussi un rôle majeur. Ils fixent un prix d’appel, acceptent ou non la négociation et décident du bon moment pour vendre. Dans la plupart des cas, la perception du bien compte autant que les données brutes. Un intérieur soigné rassure et facilite la projection.
Les agents immobiliers et les réseaux
Les agents immobiliers et les réseaux de mandataires servent d’intermédiaires entre l’offre et la demande. Ils estiment le prix, diffusent les annonces, organisent les visites et sécurisent la transaction jusqu’à la signature. Leur rôle est central dans la fluidité du marché.
Leur activité dépend beaucoup du volume de ventes et de la confiance des vendeurs. Quand le marché ralentit, la concurrence augmente et les modèles économiques sont mis sous tension. Les défaillances d’agences ont reculé au début de 2026, mais la filière immobilière reste exposée, surtout quand la promotion ou le financement se contractent.
Notaires, banques, diagnostiqueurs et artisans
Le notaire sécurise la vente et vérifie les éléments juridiques. La banque évalue la capacité de remboursement et accorde le crédit. Le diagnostiqueur renseigne sur l’état du bien. L’artisan intervient ensuite pour les travaux, la rénovation ou la mise aux normes.
Ces intervenants ne font pas le même métier, mais ils participent tous à la bonne marche du marché immobilier français. Leur coordination influence le délai de concrétisation d’une vente, la qualité de l’information disponible et le niveau de risque pour l’acheteur.
Promoteurs, bailleurs et investisseurs
Les promoteurs portent les programmes neufs et organisent la production de logements. Les bailleurs détiennent et louent des biens. Les investisseurs, eux, arbitrent entre rendement, fiscalité, sécurité et potentiel de plus-value.
Leur présence change la dynamique d’un territoire. Lorsqu’ils achètent ou construisent moins, l’offre se raréfie. Lorsqu’ils reviennent, le marché peut retrouver un peu de respiration. La promotion immobilière, en particulier, reste très sensible aux conditions de financement et aux délais réglementaires.
Le financement, les taux et le rôle décisif du crédit
Le crédit immobilier est l’un des moteurs les plus importants du marché. Sans financement, une grande partie des ménages ne pourrait pas acheter. Le niveau des taux détermine donc directement la capacité d’achat, la mensualité supportable et parfois même la décision d’attendre.
En 2026, les publications disponibles montrent un marché plus hésitant qu’espéré. Le nombre de ventes de logements anciens reste orienté vers un repli attendu sur l’année, tandis que les taux ont cessé de baisser. Le taux moyen des crédits immobiliers est passé de 3,05 % en juin 2025 à 3,25 % en mai 2026, ce qui a freiné certains projets.
| Indicateur | Période | Valeur | Lecture |
|---|---|---|---|
| Transactions de logements anciens attendues | 2026 | 900 000 à 920 000 | Recul estimé sur un an |
| Prix moyen des logements anciens | 1er juin 2026 | 2 994 €/m² | Quasi stabilité sur un an |
| Taux moyen des crédits immobiliers | mai 2026 | 3,25 % | Hausse par rapport à juin 2025 |
| Ventes de logements anciens | fin février 2026 | 69 392 défaillances sur douze mois | Contexte de tension sur les entreprises |
Le crédit agit à la fois sur la demande et sur les prix. Quand l’emprunt devient plus cher, certains ménages réduisent leur budget, allongent la durée ou renoncent. Les vendeurs doivent alors ajuster leurs attentes. Le marché se rééquilibre souvent par une négociation plus forte, pas seulement par une baisse brutale des prix.
Pourquoi les taux pèsent autant sur le marché ?
Un taux plus élevé réduit la somme qu’un ménage peut emprunter à mensualité égale. Cela change l’ampleur du projet, le quartier visé et parfois le type de bien accessible. Quelques dixièmes de point suffisent à modifier un budget de plusieurs milliers d’euros.
Le marché immobilier français est donc très sensible aux décisions monétaires et au climat de confiance. Quand les ménages anticipent une dégradation économique, ils reportent aussi leur achat. La prudence individuelle finit par peser sur les volumes de vente.
Les banques, filtre central du marché
Les banques sélectionnent les dossiers, fixent les conditions de financement et encadrent l’accès au crédit. Leur analyse porte sur les revenus, l’apport, l’endettement, la stabilité professionnelle et la cohérence du projet. Elles jouent un rôle de tri, mais aussi de régulation de fait.
En 2026, l’acquisition d’une résidence principale reste le premier motif de financement. Le marché du crédit demeure donc très lié au projet de vie des ménages, plus qu’à la logique purement spéculative. C’est une différence majeure avec d’autres actifs financiers.
La réglementation, un cadre qui structure chaque transaction
Le marché immobilier français est très encadré. Les règles touchent la vente, la location, les diagnostics, l’urbanisme, la fiscalité, la performance énergétique et les obligations des bailleurs. Ce cadre protège les parties, mais il ajoute aussi des étapes et des coûts.
Pour un particulier, cette réglementation peut sembler lourde. Pourtant, elle a une fonction claire. Elle limite les abus, améliore l’information et sécurise les échanges. En contrepartie, elle oblige à préparer le dossier plus sérieusement avant de vendre, louer ou rénover.
Des obligations qui influencent la valeur du bien
Les diagnostics, la conformité des installations, les règles d’urbanisme et les exigences liées à la performance énergétique influencent directement le prix perçu. Deux biens identiques sur le papier peuvent être évalués très différemment si l’un nécessite des travaux urgents.
Dans l’ancien, cette question est devenue centrale. Un logement confortable et bien classé se défend mieux. Un bien mal isolé ou difficile à louer subit davantage de décote. Le cadre réglementaire agit donc aussi sur la qualité du parc immobilier.
Le poids croissant de la performance énergétique
La performance énergétique est désormais un critère de décision à part entière. Elle touche le confort, les charges et la capacité future à louer ou revendre. Les acheteurs regardent de plus en plus cet indicateur avant de s’engager.
Cette évolution change la hiérarchie des biens. Un logement agréable, bien orienté, calme et économe peut gagner en attractivité face à un bien plus grand mais moins performant. Le marché valorise progressivement la sobriété d’usage.
La transformation numérique change les usages et les intermédiaires
Le numérique a profondément transformé la façon de chercher, comparer et vendre un bien. Les acheteurs consultent les annonces en ligne, simulent leur financement, repèrent les quartiers et visitent parfois à distance. Le premier tri se fait désormais sur écran, bien avant la visite physique.
Pour les professionnels, cela a changé le rapport au client. Une annonce doit être plus claire, les photos plus nettes, les informations plus fiables et la réponse plus rapide. Le marché immobilier français est donc devenu plus transparent, mais aussi plus exigeant dans sa présentation.
Des outils plus rapides, mais pas toujours plus simples
Les estimateurs, les plateformes d’annonces, les visites virtuelles et les signatures électroniques simplifient certaines étapes. Ils font gagner du temps et réduisent les déplacements inutiles. En revanche, ils ne remplacent ni l’expertise du terrain ni la vérification complète du bien.
Le risque principal est de croire qu’une donnée suffit à résumer un marché. Un algorithme peut donner une estimation utile, mais il ne perçoit pas toujours l’état réel d’un logement, la qualité de la rue ou le potentiel d’aménagement. Le regard humain reste indispensable.
Une concurrence plus forte entre professionnels
Le numérique a aussi renforcé la concurrence. Les acheteurs comparent davantage et contactent plus facilement plusieurs intermédiaires. Les vendeurs, eux, attendent plus de visibilité et de réactivité. Cela pousse les professionnels à mieux documenter les biens et à travailler leur présentation.
Dans ce contexte, la crédibilité devient un avantage. Les acteurs capables d’expliquer le marché, de clarifier les prix et d’accompagner sans jargon prennent l’avantage. La confiance n’est plus un bonus, c’est une condition de réussite.
Comment lire le marché immobilier français pour mieux décider ?
Pour prendre une bonne décision, il faut raisonner à partir de trois questions. Quel est le besoin réel. Quel est le coût total. Quel est l’horizon de détention. Cette méthode évite de se focaliser uniquement sur le prix affiché ou sur le taux du moment.
Un bon projet immobilier ne s’évalue pas seulement à l’achat. Il faut regarder la facilité de revente, la qualité de vie, les charges, les éventuels travaux et la liquidité du bien. Plus la décision est claire en amont, moins elle devient fragile ensuite.
Pour un achat de résidence principale
Le bon réflexe consiste à privilégier l’usage avant la projection. Le logement doit convenir au quotidien, au budget et aux contraintes de vie. Un appartement séduisant mais mal situé peut devenir fatigant à l’usage.
Il faut aussi vérifier les dépenses annexes. Charges, taxe foncière, travaux à prévoir, copropriété, transport et niveau de bruit pèsent souvent plus que la simple surface. Le marché immobilier français récompense les biens cohérents, pas seulement les plus grands.
Pour un investissement locatif
L’investisseur doit distinguer rendement brut, rendement net et potentiel de valorisation. Un loyer théorique élevé ne suffit pas si les charges, la vacance ou les travaux grignotent la rentabilité. Le quartier, la demande locative et la facilité de revente restent décisifs.
Le marché locatif est plus robuste quand le bien répond à un besoin simple et durable. Proximité des transports, faible vacance, entretien raisonnable et réglementation maîtrisée font souvent la différence. La simplicité d’exploitation vaut parfois mieux qu’une promesse de rendement trop optimiste.
Pour vendre au bon moment
Une vente réussie commence avant la mise en ligne. Le prix doit être crédible, l’état du bien soigné et les points faibles anticipés. Une pièce lumineuse, un logement rangé et des défauts clairement identifiés rassurent beaucoup plus qu’une présentation floue.
Pour aller plus loin sur ce point, vous pouvez lire comment vendre une maison rapidement, un article utile pour comprendre ce qui accélère vraiment une mise en vente.
Le calme pèse aussi de plus en plus dans la décision d’achat. C’est un critère à ne pas sous-estimer quand plusieurs biens se ressemblent. Vous pouvez d’ailleurs approfondir ce point avec le calme, un critère essentiel en immobilier.
Enfin, certaines logiques de marché sont plus théoriques mais éclairantes pour comprendre les comportements d’achat et de revente. Pour cela, l’article la définition d’un spéculateur immobilier apporte un éclairage utile.
FAQ sur le marché immobilier français
Quelle différence entre marché immobilier résidentiel et immobilier d’entreprise ?
Le résidentiel concerne les logements occupés par des particuliers. L’immobilier d’entreprise porte sur les bureaux, commerces, entrepôts ou locaux d’activité. Les critères de valorisation, les risques et les usages ne sont donc pas les mêmes.
Pourquoi les taux d’intérêt influencent-ils autant les prix ?
Parce qu’ils déterminent la capacité d’emprunt des ménages. Quand les taux montent, le budget accessible baisse. La demande recule alors, ce qui pèse sur les volumes et, parfois, sur les prix négociés.
Le neuf est-il toujours plus avantageux que l’ancien ?
Pas forcément. Le neuf limite souvent les travaux et rassure sur les normes, mais il coûte plus cher et peut offrir moins de souplesse de négociation. L’ancien est parfois plus accessible, mais il demande davantage de vigilance.
Quel est le rôle concret d’un agent immobilier ?
Il évalue le bien, trouve des acquéreurs ou des vendeurs, organise les visites et accompagne la transaction. Il sert aussi à fluidifier les échanges entre les parties et à sécuriser la vente.
Comment savoir si un bien est bien positionné sur son marché ?
Il faut comparer son prix, son état, son emplacement, ses charges et sa qualité d’usage avec des biens similaires dans le même secteur. Une estimation sérieuse repose toujours sur ce trio, pas sur une intuition seule.
Ce qu’il faut retenir pour mieux naviguer dans le marché immobilier français
Le marché immobilier français est un système vivant, fait de segments distincts, d’acteurs complémentaires et de règles qui évoluent. Le résidentiel, le neuf, l’ancien, la location et l’immobilier d’entreprise n’avancent pas au même rythme. Le crédit, les taux et la réglementation modifient sans cesse les équilibres.
Pour décider plus sereinement, il faut regarder au-delà du prix affiché. L’usage, la localisation, les charges, le confort, la performance énergétique et la capacité de revente comptent tout autant. C’est souvent cette lecture globale qui fait la différence entre une décision subie et un projet bien construit.
Si vous préparez un achat, une vente ou une mise en location, prenez le temps de comparer, d’anticiper et de vérifier les paramètres clés. Mieux vous comprenez le marché, plus vos choix deviennent solides.
Pour continuer à avancer dans vos projets maison, décoration ou valorisation du logement, explorez aussi les autres dossiers du site et repérez les sujets qui correspondent à votre situation. Une bonne décision commence souvent par une information claire, concrète et bien ordonnée.
D’autres idées de lectures pourraient vous intéresser, donc à ne pas manquer :
- « Vendre une maison rapidement : caractéristiques et critères pour y arriver ! » — Un article utile pour prolonger la lecture avec un angle concret sur la mise en vente et les attentes des…
- « Pourquoi le calme est-il devenu un critère essentiel dans l’immobilier ? » — Une lecture complémentaire sur un critère de choix souvent décisif pour les acquéreurs
- « Quel est la définition d’un spéculateur immobilier ? » — Un éclairage plus théorique sur un acteur du marché et ses mécanismes