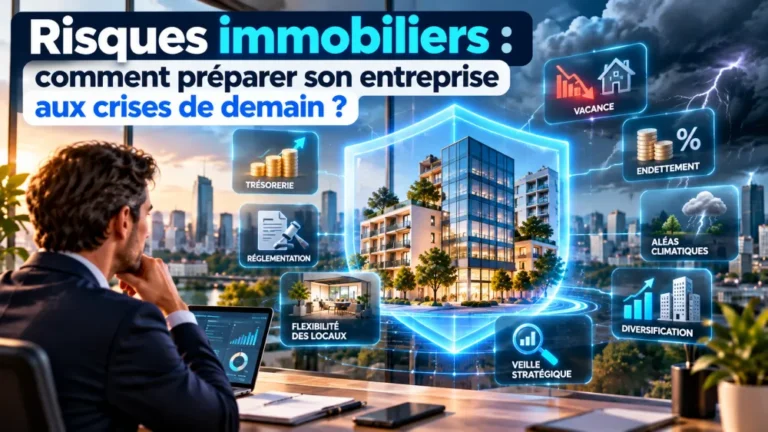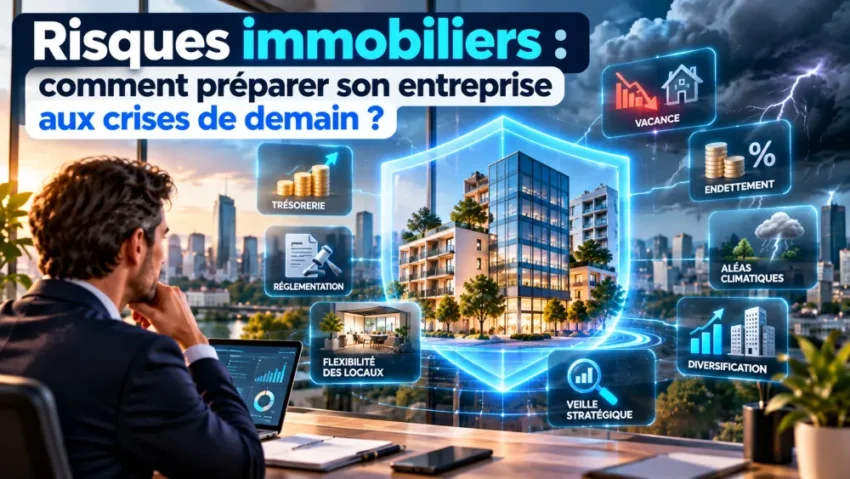
Les risques immobiliers ne se résument plus à un simple ralentissement du marché. Ils englobent aujourd’hui la trésorerie, l’endettement, la vacance, la réglementation, les coûts d’exploitation et les aléas climatiques. Pour une entreprise, le vrai sujet n’est donc pas seulement de survivre à une crise. Il s’agit surtout d’être capable d’absorber un choc, puis de repartir sans perdre sa solidité.
Les dernières données disponibles montrent un contexte tendu. Le premier trimestre 2026 a enregistré 18 986 défaillances d’entreprises en France, soit une hausse de 6,4 % sur un an. Sur douze mois glissants, le niveau atteint un record. Dans l’immobilier, la filière reste sous pression, même si certaines activités résistent mieux que d’autres. Cela confirme une chose simple. L’anticipation vaut bien plus que l’improvisation.
Pourquoi les risques immobiliers changent de nature ?
Pendant longtemps, le risque immobilier était surtout perçu comme un risque de prix. On achetait mal, on vendait au mauvais moment, ou l’on misait sur une zone moins porteuse que prévu. Aujourd’hui, le danger est plus large. Il vient aussi des coûts d’énergie, de la dette, des délais de paiement, des exigences environnementales et des arbitrages d’usage des locaux. Le bien immobilier reste un actif, mais il peut vite devenir un point de fragilité.
Les entreprises qui tiennent le mieux dans les périodes incertaines sont souvent celles qui traitent l’immobilier comme un levier de pilotage. Elles ne s’intéressent pas seulement au loyer ou au prix d’achat. Elles regardent aussi la flexibilité du bail, la liquidité potentielle du bien, la capacité d’adaptation des espaces et le coût réel d’occupation. Cette vision évite de confondre patrimoine et inertie.
Des crises passées qui servent de repères
Les grandes secousses récentes ont laissé des enseignements utiles. La crise financière a montré qu’un endettement mal calibré peut fragiliser très vite un bilan. La crise sanitaire a rappelé qu’un local trop rigide devient coûteux dès que les usages évoluent. Les tensions inflationnistes ont, elles, mis en lumière le poids des charges récurrentes. À chaque fois, le même constat revient. Le risque immobilier n’est pas isolé. Il amplifie souvent les autres difficultés.
Le marché de 2026 illustre bien cette logique. Dans la filière immobilière, les défaillances reculent dans certaines activités, mais le secteur reste fragile dans son ensemble. La promotion immobilière, en particulier, subit une forte hausse des défauts. Pour une entreprise, cela signifie qu’un actif bien situé ne suffit plus. Il faut aussi une structure de financement souple et une capacité d’adaptation rapide.
Comment lire les signaux faibles avant qu’ils ne deviennent critiques ?
Un risque immobilier sérieux commence rarement par un choc brutal. Il se manifeste d’abord par de petits signaux. Des loyers qui pèsent un peu trop, un local qui se vide plus lentement, des travaux repoussés, une trésorerie qui se tend ou un endettement qui devient plus sensible à la hausse des taux. Repérer ces alertes tôt permet souvent d’agir sans mettre l’entreprise en danger.
La vraie difficulté, c’est que beaucoup de dirigeants regardent encore l’immobilier comme un poste fixe. En réalité, il faut le suivre comme un indicateur de résistance. Une surface surdimensionnée, un bien difficile à céder, une maintenance trop lourde ou un emplacement peu évolutif peuvent devenir des freins au moment où l’activité ralentit. Plus le pilotage est régulier, moins la correction est brutale.
Les indicateurs à surveiller en priorité
- Le poids de l’immobilier dans le chiffre d’affaires ou dans les charges fixes,
- Le niveau d’endettement adossé au bien ou au projet,
- La vitesse de rotation des stocks, des baux ou des surfaces disponibles,
- La sensibilité du modèle à une hausse des taux ou des coûts d’exploitation,
- La facilité de revente, de relocation ou de reconversion des locaux.
Ces indicateurs ne remplacent pas un audit complet, mais ils offrent une première lecture très utile. Ils aident à distinguer un actif protecteur d’un actif qui immobilise trop de ressources. Dans une période instable, cette différence peut faire basculer un projet dans le bon ou le mauvais sens.
Pourquoi la trésorerie reste le premier bouclier ?
La trésorerie est la première ligne de défense contre les risques immobiliers. Sans marge de manœuvre, le moindre retard de paiement, la moindre hausse de charge ou la moindre vacance pèse immédiatement sur l’entreprise. En immobilier comme ailleurs, l’erreur fréquente consiste à croire qu’un actif visible protège automatiquement. En réalité, un bien mal financé peut aggraver la tension.
Pour renforcer ce bouclier, il faut d’abord distinguer les dépenses incompressibles des dépenses différables. Les premières doivent être sécurisées avec rigueur. Les secondes doivent rester ajustables. Ce tri simple permet de mieux absorber les fluctuations de revenus. Il évite aussi de transformer un problème temporaire en difficulté structurelle.
| Leviver de sécurité | Objectif | Effet concret | Point de vigilance |
|---|---|---|---|
| Réserve de trésorerie | Absorber un choc court | Couvrir charges et imprévus | Ne pas la confondre avec une marge d’investissement |
| Suivi mensuel des charges | Voir venir les dérives | Réagir avant l’asphyxie | Actualiser les hypothèses régulièrement |
| Plan de réduction des coûts | Préserver la capacité d’action | Adapter la structure en cas de ralentissement | Éviter les coupes qui dégradent la qualité durablement |
Ce tableau ne remplace pas un prévisionnel détaillé, mais il donne une bonne base de travail. L’essentiel est de garder de la liquidité quand le marché se retourne. Une entreprise qui dispose d’un peu d’air choisit ses décisions. Une entreprise tendue les subit.
Comment maîtriser l’endettement sans bloquer la croissance ?
L’endettement n’est pas un problème en soi. Il devient dangereux lorsqu’il repose sur des hypothèses trop optimistes. Dans les risques immobiliers, le piège le plus courant est de financer un actif en supposant que la valeur, les loyers ou l’activité resteront stables. Or les taux, la demande et les charges peuvent changer plus vite que prévu.
Un bon niveau de dette laisse encore de la place pour absorber un imprévu. Un mauvais niveau de dette transforme la première baisse d’activité en crise de liquidité. La question n’est donc pas seulement de savoir combien emprunter, mais aussi dans quelles conditions, avec quelle durée et avec quelle capacité de refinancement.
Les bonnes pratiques à privilégier
- Allonger la visibilité plutôt que courir après le financement le moins cher à court terme,
- Éviter de concentrer trop d’engagements sur un seul actif ou un seul site,
- Prévoir des scénarios de hausse des taux et de baisse de revenus,
- Maintenir un dialogue régulier avec ses partenaires financiers,
- Réexaminer le coût global du bien, pas seulement la mensualité.
Cette discipline protège mieux qu’une stratégie fondée sur l’optimisme. Elle permet aussi de mieux négocier. Une entreprise qui connaît ses marges de sécurité avance avec plus de crédibilité. Elle peut alors arbitrer entre conserver, céder, rénover ou recentrer son patrimoine immobilier.
Faut-il privilégier l’agilité plutôt que la taille ?
Dans un environnement incertain, la taille ne suffit plus. Une entreprise plus petite, mais plus agile, peut parfois traverser une crise avec davantage de facilité qu’une structure lourde. Cela vaut aussi pour l’immobilier. Des espaces modulables, un bail souple, une organisation hybride ou des locaux partageables peuvent devenir de vrais atouts.
Les tendances récentes de l’immobilier d’entreprise vont dans ce sens. La flexibilité des bureaux, l’optimisation des surfaces et la recherche d’efficacité organisationnelle prennent de l’importance. Cela reflète un changement profond. Le local ne sert plus seulement à loger une activité. Il doit aussi accompagner ses variations.
Concrètement, l’agilité peut passer par des choix très simples. Réduire une surface trop vaste, mutualiser certains espaces, prévoir des zones réversibles, ou encore choisir un emplacement qui reste attractif en cas de revente. Ces décisions n’ont rien d’anecdotique. Elles conditionnent souvent la capacité de rebond.
Pourquoi la diversification réduit le risque immobilier ?
La diversification est l’un des leviers les plus efficaces, car elle évite qu’un seul actif ou qu’un seul marché dicte toute la trajectoire de l’entreprise. Cela peut vouloir dire diversifier les usages, les localisations, les profils de clientèle ou les sources de revenus. Dans l’immobilier, cette logique protège contre la vacance, la baisse de valeur ou la dépendance à un secteur précis.
Une entreprise qui dépend d’un unique site ou d’un unique type de bien s’expose davantage aux chocs. À l’inverse, une répartition plus souple des activités permet de mieux encaisser les cycles. La diversification ne supprime pas le risque. Elle l’étale, ce qui change tout au moment d’un retournement.
Elle peut aussi être très concrète dans la stratégie patrimoniale. Certains arbitrent entre résidence principale, local d’activité, investissement locatif ou actifs plus liquides. D’autres choisissent des implantations complémentaires pour ne pas dépendre d’une seule zone. L’idée reste la même. Ne pas mettre tout le poids de l’entreprise au même endroit.
Quel rôle joue la veille stratégique face aux crises de demain ?
La veille stratégique n’est pas un luxe. C’est une routine de protection. Elle permet de suivre les taux, les évolutions réglementaires, la demande locale, les tendances d’usage et les signaux économiques qui touchent directement le patrimoine immobilier. Plus l’information arrive tôt, plus la décision reste ouverte.
Dans les faits, cette veille doit être simple et régulière. Un tableau de bord mensuel suffit souvent pour identifier les écarts utiles. Il peut réunir les taux d’occupation, les charges, les échéances de dette, l’état des travaux, les perspectives de marché et les risques réglementaires. L’objectif n’est pas de tout prévoir. Il s’agit de ne jamais découvrir trop tard un problème déjà visible.
La crise de demain ne sera sans doute pas identique à celle d’hier. Elle peut venir d’un choc financier, d’une contrainte énergétique, d’un changement d’usage, d’une tension sur les matériaux ou d’un événement climatique. La veille sert précisément à ne pas être surpris par la forme que prendra le prochain choc.
Comment bâtir une entreprise plus résiliente, dès maintenant ?
La résilience ne repose pas sur une seule décision. Elle se construit par couches successives. D’abord, il faut sécuriser la trésorerie. Ensuite, il faut vérifier que l’endettement reste supportable même en cas de baisse d’activité. Puis il faut rendre les locaux plus souples, les actifs plus lisibles et les arbitrages plus rapides. Enfin, il faut suivre le marché avec méthode.
Une entreprise solide n’est pas celle qui n’a jamais de problème. C’est celle qui peut en absorber plusieurs sans se désorganiser. Cette nuance est essentielle. Elle pousse à penser en scénarios plutôt qu’en certitudes. Elle invite aussi à revoir régulièrement les choix immobiliers pour éviter qu’un actif ancien ne devienne un frein à la croissance.
Une grille simple pour prioriser ses actions
- Vérifier la trésorerie disponible et la durée de résistance réelle,
- Tester la soutenabilité de la dette dans un scénario dégradé,
- Identifier les actifs ou surfaces les moins flexibles,
- Repérer les dépendances fortes à un site, un client ou une zone,
- Mettre en place une veille mensuelle sur les risques et les charges.
Cette méthode a un avantage majeur. Elle transforme le risque immobilier en sujet de gestion ordinaire. Au lieu d’attendre la crise, l’entreprise prépare ses réponses. C’est souvent ce qui fait la différence entre un simple trou d’air et une véritable fragilité.
FAQ
Quels sont les principaux risques immobiliers pour une entreprise ?
Les principaux risques concernent la trésorerie, l’endettement, la vacance, la baisse de valeur, les coûts d’entretien, les contraintes réglementaires et les aléas climatiques. Le danger augmente quand plusieurs facteurs se cumulent en même temps.
Comment savoir si un bien immobilier fragilise l’entreprise ?
Un bien devient fragile lorsqu’il absorbe trop de cash, qu’il est difficile à revendre, qu’il demande trop de travaux ou qu’il dépend d’un marché trop étroit. Un audit des charges et de la liquidité aide à le vérifier.
La dette immobilière est-elle toujours risquée ?
Non. Elle peut soutenir la croissance si elle reste mesurée, bien structurée et compatible avec différents scénarios d’activité. Le risque apparaît quand l’entreprise ne dispose plus de marge de sécurité.
Pourquoi la flexibilité des locaux compte-t-elle autant ?
Parce qu’un espace adaptable permet de suivre l’activité sans engager de dépenses excessives. C’est un vrai atout en période de transition, de baisse de demande ou de réorganisation interne.
La veille stratégique est-elle utile aux petites entreprises ?
Oui, car les petites structures disposent souvent de moins de réserve. Une veille simple, centrée sur les charges, les taux, la demande locale et les travaux à prévoir, peut éviter des décisions trop tardives.
Quel premier réflexe adopter en cas de doute sur un risque immobilier ?
Il faut d’abord chiffrer l’exposition réelle. Ensuite, il est utile de comparer plusieurs scénarios et de garder des options ouvertes. Plus la décision arrive tôt, plus les solutions restent nombreuses.
Préparer aujourd’hui l’entreprise aux crises de demain
Les risques immobiliers ne disparaîtront pas. Ils vont même probablement changer de forme au fil des prochaines années. Mais une entreprise peut s’y préparer avec méthode. En renforçant sa trésorerie, en gardant une dette soutenable, en choisissant des espaces plus souples et en suivant les signaux du marché, elle gagne en stabilité. Cette préparation ne rend pas invulnérable. Elle permet surtout de rester maître du tempo.
Le bon réflexe consiste à regarder son immobilier comme un outil de résistance, pas comme un décor figé. Cette approche rend les arbitrages plus lucides et les crises moins brutales. Elle aide aussi à préserver ce qui compte le plus. La capacité à décider vite, à s’adapter et à durer.
Si vous voulez mieux anticiper les prochains chocs, prenez le temps d’évaluer vos actifs, vos charges et vos marges de manœuvre. Une entreprise résiliente se construit bien avant la crise, pas après.
Ensuite, venez donc découvrir ces 3 autres articles qui devraient vous interesser, soit :
- « Problème de toiture après achat immobilier : que faire pour réagir sans se tromper ? » — Lecture utile pour découvrir les bons réflexes face à un défaut important détecté après achat
- « Amiante dans une dalle de sol : comment la reconnaître et que faire ? » — Apporte un éclairage concret sur un risque technique à identifier avant travaux ou rénovation
- « Débroussaillage obligatoire : que faut-il réellement faire dans les 50 mètres autour de sa maison ? » — Propose une lecture pratique sur une obligation de prévention souvent méconnue par les propriétaires